Афоризм
Слабый человек тратит все свои силы на то, чтобы казаться сильным.
Слабый человек тратит все свои силы на то, чтобы казаться сильным.
Ну, давай я попробую объяснить.
Есть три налога на недвижимость, но на самом деле и они очень важные.
1. Земельный налог - платишь за земельные участки в собственности. Платят и ФЛ и ЮЛ
2. Налог на имущество ФЛ и Налог на имущество организаций (НИФЛ и НИО)
Эти налоги поступают в самый важный для тебя бюджет - муниципальный. Только налог на имущество организаций поступает в региональный бюджет.
На эти деньги муниципалитет содержит все местное хозяйство, то есть то, что ты видишь во круг - клумбы, бордюры, школы, местные культура и спорт и прочее муниципальное.
Самый важный для тебя он потому, что он не уходит в Москву или областной город, где сидят Они - те кто знает как вам у себя лучше жить, а тратится на месте.
Налог на имущество организаций уходит в субъект и тратит его субъект, это связано с тем, что в одном городе есть завод и он платит очень много налогов, а в других нет, и чтобы один город не цвел на фоне остальных субъект должен их выравнивать.
Платят его от кадастровой стоимости (КС). Кадастровая - это значит указанная в особом перечне недвижимости - кадастре.
КС - это определенная в результате специальной процедуры рыночная стоимость твоего имущества. То есть если твое имущество стоит в 10 раз дороже чем у другого человека, то ты платишь Х10, и наоборот. Идея в том, чтобы платить пропорционально твоему богатству.
Определена она в результате процедуры, потому что как пишет Конституционный суд РФ реальную рыночную цену мы можем узнать только продав предмет оценки на свободном рынке без особых условий. Чего конечно сделать мы не можем - это же твое. Поэтому в результате формализованной процедуры определяем сколько это могло бы стоить, а потом раз в год определяем сколько налогов за имущество ты должен платить и ты платишь в следующем году.
То есть до 01.12.2026 нужно оплатить НИФЛ и Зем налог за 2025. ЮЛ платят по другому.
Суть в том, что это крайне важный и на самом деле справедливый и простой налог:
кто богаче тот и платит больше, по довольно прозрачному (для специалиста) расчету;
налог идет в самый близкий тебе бюджет, а не улетает на Луну (в Москву).
П.С. Если вас какие-то вопросы в кадастровой и этом налоге интересуют - спрашивайте. Периодически занимаюсь ими довольно долго.
Попался в ремонт Acer SP111, который перестал загружать операционную систему
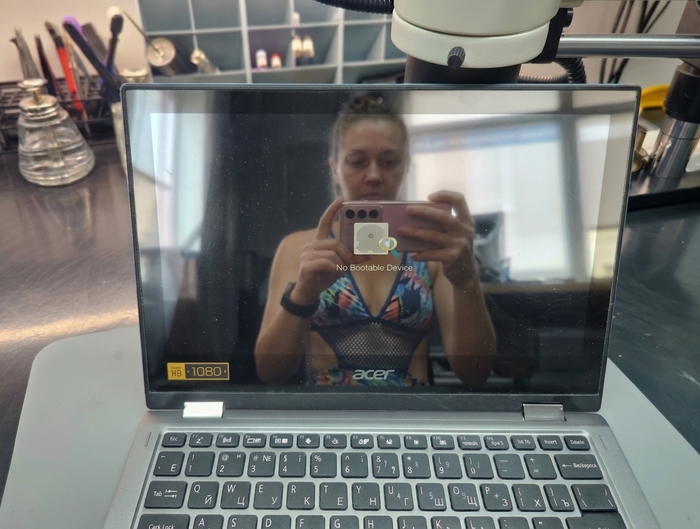
Пишет, что не видит загрузочного устройства – No Bootable Device
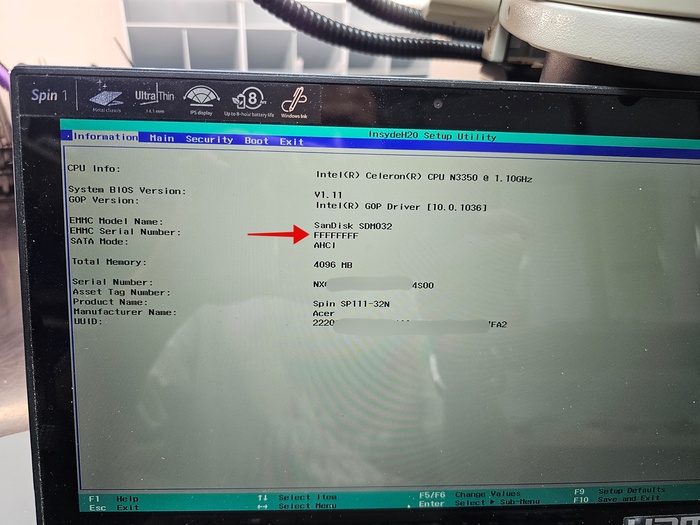
Посмотрим, что там в биосе. Вроде и видит микросхему, но серийники у нее не читаются. Это значит, что она отработала свой ресурс и ушла в режим read only

Ну хорошо хоть не оперативка умерла
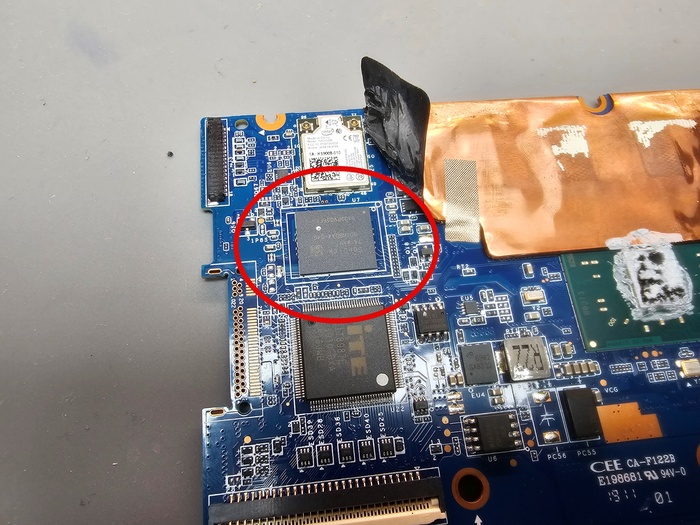
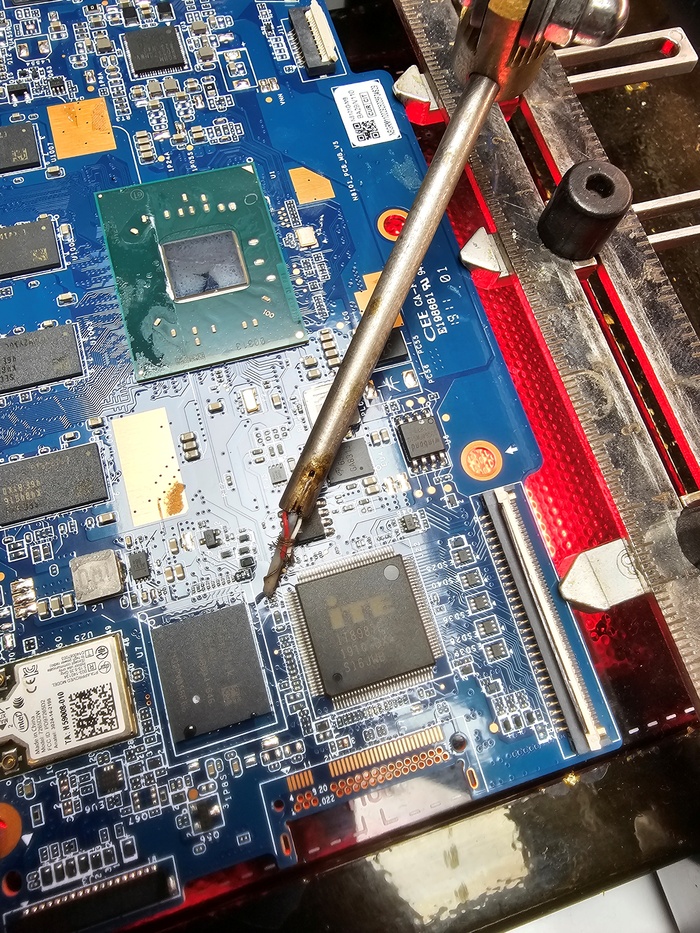
Выпаиваю микросхему EMMC. Удивительно, никакого тебе компаунда как у телефонов, километровые полигоны. Одно удовольствие паять
Накатываю шарики на новую
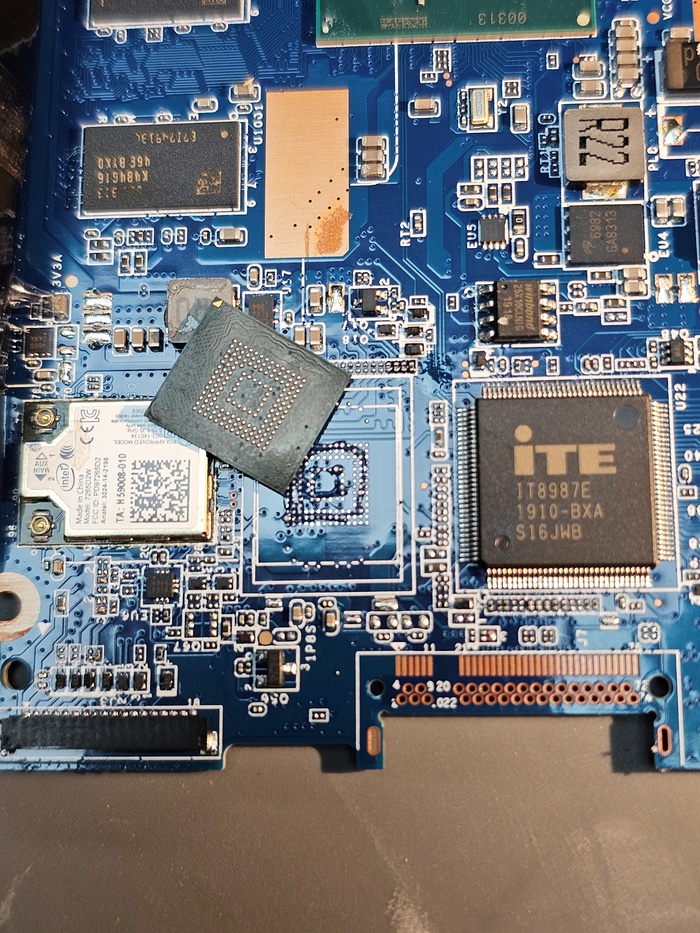
И припаиваю на плату
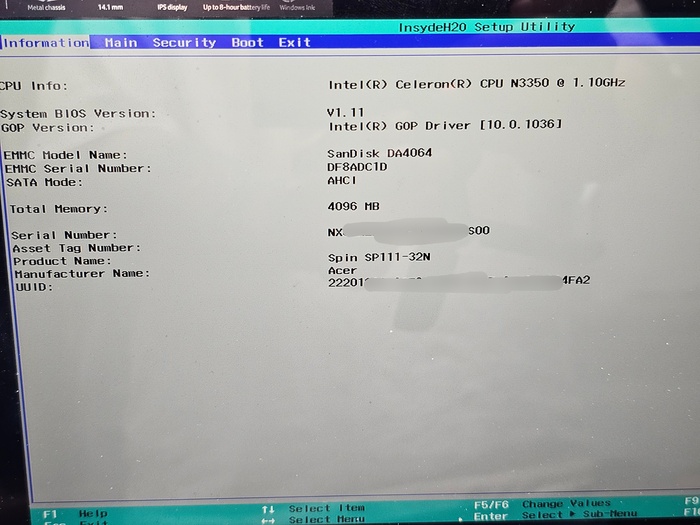
В биосе увидилась
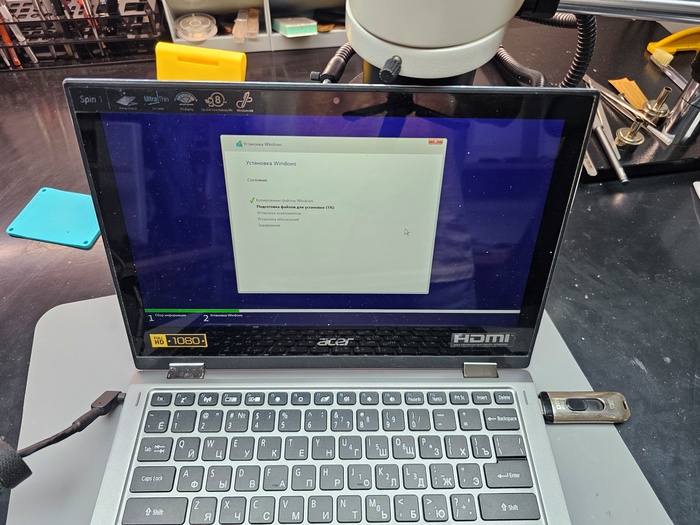
Устанавливаю систему
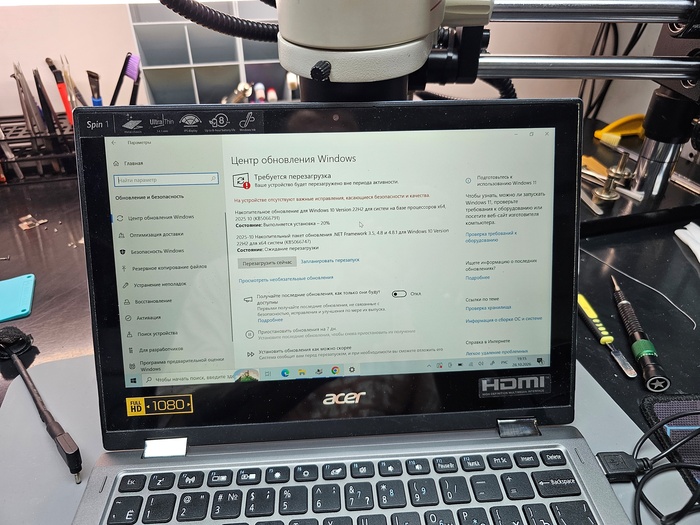
Обновления +100р/шт
Нахожусь в г. Санкт-Петербург.
Автор: SoraeYoru
Работаю в недвижимости во Владивостоке, постоянно отвечаю на одни и те же вопросы про дальневосточную ипотеку — решил собрать всё в один пост, чтобы не повторяться каждый раз. Если вы с Дальнего Востока или просто любите считать чужие деньги — заходите, будет интересно.
Коротко: ставка 2% годовых, до 20 лет, сумма кредита 6-9 млн, первый взнос 20% (или можно обойтись маткапиталом). Категорий заёмщиков много — от молодых семей до работников ОПК. Дальше подробности.
Что это вообще за программа
Государство субсидирует ставку по ипотеке до 2% годовых на покупку или строительство жилья в ДФО и Арктике. Пока весь остальной рынок живёт по ставкам 18-20%, здесь всё ещё 2% — и это не опечатка.
Срок кредита — до 20 лет, сумма — от 6 до 9 млн рублей в зависимости от типа жилья, минимальный взнос — 20%. Отдельно есть субсидированные ставками от 0,01%.
Программу продлили до 31 декабря 2030 года, ставку 2% на весь этот срок зафиксировали отдельным поручением — то есть резкого пересмотра условий в ближайшие годы можно не бояться.
Общие требования простые: гражданство РФ, 18+ лет, регистрация в ДФО на момент заключения договора не нужна, трудовой стаж желателен (от 3 месяцев), но не критичен.
Дальше — зависит от того, в какую категорию вы попадаете.
Молодая семья
Самая массовая категория:
Оба супруга от 18 до 36 лет включительно;
Официальный брак;
Дети не обязательны — бездетные пары тоже участвуют;
Оба — граждане РФ.
Родители-одиночки
Родитель до 36 лет с ребёнком до 18 лет, без второго супруга. Отдельная льготная категория, государство специально её выделило.
Работники образования
Вот тут интересно — с конца 2025 категорию сильно расширили. Теперь это не только учителя: уборщица в школе, работник столовой, библиотекарь — все сотрудники гос- и муниципальных образовательных организаций на Дальнем Востоке и в Арктике. Должность не важна, возраст не важен. Занятость тоже не важна — хоть на полную ставку, хоть на 0,25.
Медицинские работники
В апреле 2026 расширили и эту категорию. Теперь не только врачи — фельдшеры, медсёстры, лаборанты, санитары тоже попадают. И тут тоже лайфхак: медицинская деятельность может быть не основной работой, а дополнительной, даже на 0,5 или 0,25 ставки — главное, чтобы у организации была лицензия на медицинскую деятельность. Возрастных ограничений нет.
Участники СВО
Расширили в 2026 году. Сюда входят:
защищавшие приграничные регионы России;
отражавшие вооружённое вторжение на территорию РФ;
пресекавшие провокации на границе и территориях, прилегающих к зоне СВО;
выполнявшие задачи на территории ДНР, ЛНР, Херсонской и Запорожской областей;
служившие ранее в ЧВК и подписавшие контракт с Минобороны.
С 1 апреля 2026 круг расширили ещё раз, так что если сомневаетесь — лучше уточнять актуальный статус прямо перед подачей, условия обновляются регулярно. Возраст тут не играет роли, нужна справка о статусе участника.
Работники ОПК
Моя любимая категория по простоте условий. Льгота распространяется на всех сотрудников предприятия ОПК — независимо от должности и возраста. Инженер, рабочий цеха, бухгалтер, топ-менеджер оборонного завода — все формально имеют равное право на льготу, если само предприятие подходит.
Условия:
предприятие зарегистрировано в ДФО или Арктической зоне;
относится к оборонно-промышленному комплексу (производство или обслуживание продукции военного/двойного назначения, кооперация с гособоронзаказом);
трудовой договор на момент оформления ипотеки.
Нюанс: точный список предприятий, которые считаются «ОПК», уточняется у Минпромторга — не любое производство техники туда автоматически попадает.
Сколько реально платить в месяц
Берём пример: квартира за 7 000 000 рублей, взнос 20% (1 400 000), остаток кредита 5 600 000 на 20 лет под 2%.
Платёж — около 25-29 тысяч рублей в месяц. Та же сумма по рыночной ипотеке под 18-20% вылилась бы в 85-95 тысяч — в три раза больше.
Сумма платежа зависит от стоимости объекта, размера взноса (чем больше взнос — тем меньше платёж) и наличия страхования жизни (без него ставка может подняться до 3%).
Отдельный момент — у некоторых застройщиков есть акции, где первый взнос можно закрыть маткапиталом. То есть по факту платите из своих 350-750 тысяч (размер маткапитала) и заходите в ипотеку без крупных накоплений. Застройщик субсидирует разницу — у него своя мотивация продать быстрее. Плюс часто есть рассрочки без удорожания — но это уже отдельная тема, если интересно, распишу в комментах или отдельным постом.
А что если я живу не на Дальнем Востоке, но хочу квартиру туда?
Вот это многих удивляет. Регистрация в ДФО на момент подачи заявки не нужна — то есть теоретически человек из Екатеринбурга, подходящий под любую из категорий выше, может взять квартиру во Владивостоке под эту ставку.
Почему это может быть выгодно именно как инвестиция: обычная рыночная ипотека под 18-20% почти никогда не покрывается арендой — средняя доходность от сдачи жилья в городах-миллионниках 4-5% годовых, а платёж по кредиту кусается сильнее. Тут же наоборот: платёж по кредиту (те же 28-29 тыс/мес из примера выше) может оказаться меньше арендной ставки по аналогичной квартире во Владивостоке (обычно 45 - 55 тыс/мес, зависит от района). Разница после текущих расходов остаётся чистым плюсом.
Но есть подвох, из-за которого лично я бы не советовал относиться к этому как к железной схеме без нюансов: если на момент оформления заёмщик не был зарегистрирован в ДФО, его обязывают прописаться в купленной квартире в течение 270 дней после регистрации права собственности и сохранять эту прописку минимум 5 лет. Не выполнил — банк может поднять ставку до рыночной по остатку кредита. Так что перед тем как разгоняться на инвестиционную схему — лучше уточнить условия.
Что важно помнить перед подачей
Условия меняются почти каждый год — категории расширяются, требования уточняются. Что было правдой в 2024, сейчас может быть уже не так. Старым статьям в интернете верить не стоит, только актуальной информации на момент обращения.
И отдельно: соответствие категории — не гарантия одобрения. Банк всё равно смотрит платёжеспособность, кредитную историю и прочие стандартные параметры, льгота на это не влияет.
---
Если кому-то нужны более точные цифры по конкретной ситуации — пишите в комментарии, отвечу. Полный разбор условий по категориям у нас на сайте territoriyavl.ru/dvipoteka, если кому-то захочется углубиться самостоятельно.
Всем мир!
Из канала Мем в глаз попал
Также в МАХ